ไตรมาสที่ 3 ของปีนี้ ตลาดหุ้นยังคงพุ่งแรงต่อเนื่องจากไตรมาสก่อน แม้จะมีความกังวลเรื่องการเก็งกำไรและการเติบโตของการจ้างงานที่ชะลอตัว แต่การปรับลดอัตราดอกเบี้ยของธนาคารกลางสหรัฐ (Fed) และผลประกอบการที่แข็งแกร่งจากบริษัทใหญ่ๆ ช่วยผลักดันตลาดให้เดินหน้าต่อ
ในช่วงนี้ ดัชนี S&P 500 เพิ่มขึ้นถึง 8% แตะระดับสูงสุดใหม่ หลังจากฟื้นตัวมาตั้งแต่เดือนเมษายน ถือเป็นแนวโน้มเชิงบวกที่ต่อเนื่องกันถึง 5 เดือน และยังคงยืนเหนือเส้นค่าเฉลี่ยเคลื่อนที่ 200 วัน ซึ่งถือว่าเป็นสัญญาณที่ดีในเชิงเทคนิค
อย่างไรก็ตาม การประเมินมูลค่าหุ้นในตลาดเริ่มดูน่ากังวล เช่น อัตรา P/E ล่วงหน้าของ S&P 500 ขึ้นไปถึง 24 เท่า และอัตราผลตอบแทนจากกำไร (Earnings Yield) อยู่ที่ประมาณ 4.2% เท่ากับพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี ขณะที่อัตราส่วนราคาต่อยอดขาย (Price-to-Sales) อยู่ในระดับสูงสุดเป็นประวัติการณ์ที่ 3.3 เท่า
ดัชนี Buffett Indicator ซึ่งใช้วัดมูลค่าตลาดรวมเทียบกับ GDP ก็พุ่งขึ้นไปถึง 217% สูงกว่าระดับก่อนวิกฤตดอทคอมและก่อนเกิดวิกฤตเศรษฐกิจปี 1929 ซึ่งหมายความว่าในระยะยาวอาจได้ผลตอบแทนต่ำลง แต่ไม่สามารถใช้คาดการณ์ระยะสั้นได้
ด้านเทคนิค ตลาดอยู่ในช่วงสำคัญ ดัชนี S&P 500 ใกล้ทะลุแนวต้านของกรอบรายเดือน ขณะที่ Russell 2000 กำลังทดสอบจุดสูงสุดเดิมแบบ double top แต่โมเมนตัมยังแข็งแรง จึงต้องจับตาว่านี่คือการ breakout ที่แท้จริง หรือเป็นเพียงก่อนการย่อตัวเท่านั้น
การเก็งกำไรยังสูงมาก โดยมีปริมาณซื้อขายออปชั่นแบบวันเดียวหมดอายุ (0DTE) คิดเป็น 75% ของออปชั่นทั้งหมดใน Nasdaq ซึ่งเพิ่มความเสี่ยงในตลาด
ตลาดหุ้นขนาดเล็กนำโดยดัชนี Russell 2000 โชว์ฟอร์มได้ดี ส่วนดัชนี S&P แบบถ่วงน้ำหนักเท่ากัน (Equal Weight) กลับอ่อนตัว เพราะหุ้นกลุ่ม “Magnificent 7” นำโดยหุ้น AI และหุ้นแนวโมเมนตัมเป็นตัวขับเคลื่อนหลัก
ในบรรดากลุ่มธุรกิจใน S&P กลุ่มสื่อสาร, เทคโนโลยี และสินค้าฟุ่มเฟือย ทำผลตอบแทนได้ดีที่สุด ขณะที่กลุ่มสินค้าอุปโภคบริโภคพื้นฐานกลับติดลบ
ข้อแนะนำ: หากกังวลเรื่องมูลค่าสูง อาจพิจารณาขายทำกำไรบางส่วน หรือลดน้ำหนักหุ้นใหญ่หันไปลงทุนหุ้นขนาดกลาง/เล็ก หรือหุ้น Value ที่มีโอกาสหมุนเวียนได้มากกว่า
ตลาดหุ้นต่างประเทศยังเดินหน้าอย่างต่อเนื่อง ดัชนี MSCI All World Ex-U.S. เพิ่มขึ้น 5% ในไตรมาสนี้ ตลาดเกิดใหม่โดดเด่นกว่าทั้งตลาดพัฒนาแล้วและตลาดสหรัฐฯ
ค่าเงินดอลลาร์สหรัฐฯ ทรงตัวหลังจากอ่อนค่ามากในครึ่งปีแรก ทำให้เป็นปีที่แย่ที่สุดตั้งแต่ปี 1973 ตลาดที่โดดเด่นคือ จีน, ญี่ปุ่น, เม็กซิโก และสเปน ขณะที่อินเดียและเยอรมนีอ่อนตัวกว่า
เมื่อเปรียบเทียบมูลค่า หุ้นต่างประเทศซื้อขายที่อัตรา P/E ประมาณ 17 เท่า หุ้นตลาดเกิดใหม่อยู่ที่ประมาณ 14 เท่า ส่วน S&P อยู่ที่ 24 เท่า ธนาคารกลางทั่วโลกปรับลดดอกเบี้ยไปแล้ว 168 ครั้งในรอบ 12 เดือนที่ผ่านมา ซึ่งมากเป็นอันดับสามของศตวรรษนี้
ข้อแนะนำ: การกระจายการลงทุนไปต่างประเทศช่วยลดความเสี่ยงจากตลาดสหรัฐฯ โดยเฉพาะตลาดเกิดใหม่มีมูลค่าที่น่าสนใจ
พันธบัตรให้ผลตอบแทนเล็กน้อยในไตรมาสนี้ อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีอยู่ที่ประมาณ 4.1% ส่วนพันธบัตรอายุ 30 ปีลดลงเหลือ 4.7% หลัง Fed ปรับลดดอกเบี้ยในเดือนกันยายน แม้ว่าแรงกดดันจากเงินเฟ้อจะยังคงอยู่
ค่าใช้จ่ายดอกเบี้ยรายปีทะลุ 1.1 ล้านล้านดอลลาร์ จุดชนวนให้เกิดการถกเถียงเรื่องงบประมาณขาดดุล อัตราดอกเบี้ยสินเชื่อบ้าน 30 ปีเฉลี่ยอยู่ที่ประมาณ 6.4% ทำให้ที่อยู่อาศัยยังคงแพงเกินเอื้อมสำหรับหลายคน
ในระดับโลก อัตราผลตอบแทนพันธบัตรญี่ปุ่นอยู่ที่ประมาณ 1.1% ส่วนของสวิตเซอร์แลนด์ใกล้ศูนย์ สะท้อนความแตกต่างของนโยบายการเงินทั่วโลก
ข้อแนะนำ: พันธบัตรระยะสั้นช่วยลดความผันผวนของผลตอบแทน ส่วนพันธบัตรท้องถิ่นของตลาดเกิดใหม่ช่วยเพิ่มการกระจายความเสี่ยงทางค่าเงิน
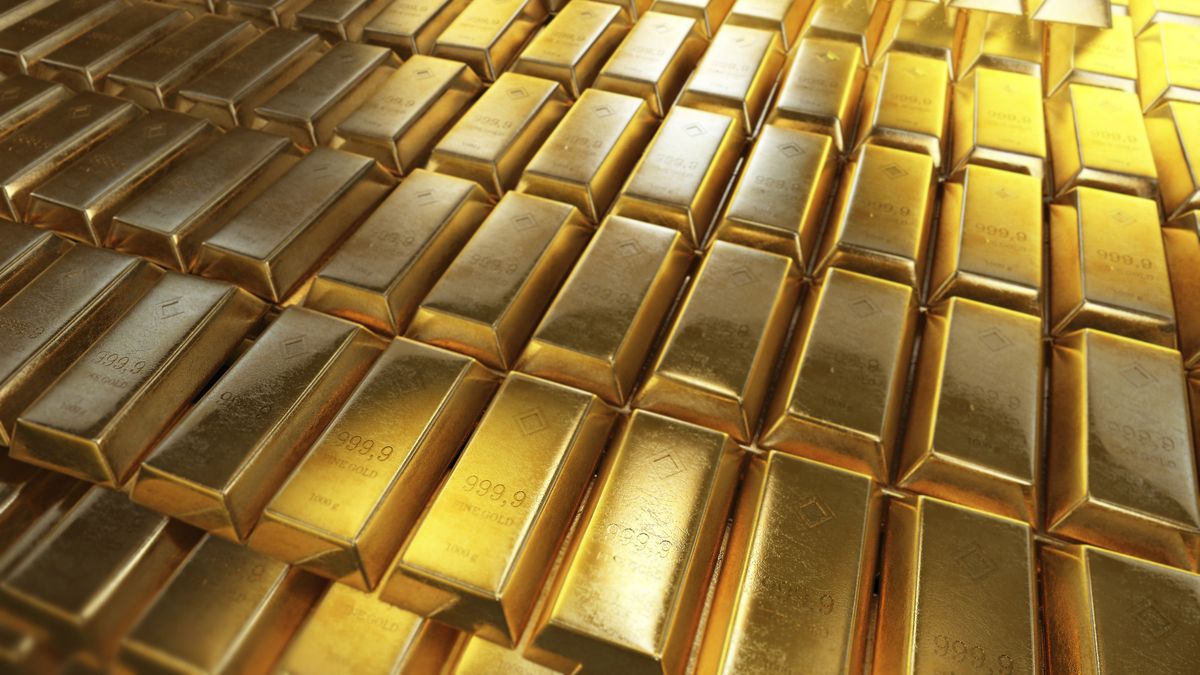
ราคาทองคำพุ่งทะลุ $3,850 ต่อออนซ์ ในเดือนกันยายนถือว่าทำผลงานดีที่สุดในรอบ 14 ปี และเป็นปีที่ดีที่สุดตั้งแต่ปี 1979 ราคาหุ้นเหมืองทอง (เช่น GDX) เพิ่มขึ้นถึง 116% ตั้งแต่ต้นปี
ราคาซิลเวอร์ใกล้แตะ $50 ต่อออนซ์ ซึ่งหากทะลุระดับนี้ได้ จะถือเป็นการ breakout ครั้งใหญ่ที่สุดตั้งแต่ปี 2011 แพลตตินัมและพัลลาเดียมก็ปรับตัวขึ้นตามเช่นกัน
แรงหนุนมาจากค่าเงินดอลลาร์ที่ยังอ่อนตัว การเข้าซื้อของธนาคารกลางทั่วโลก ปัญหาภูมิรัฐศาสตร์ และความกังวลด้านการคลัง Morgan Stanley แนะนำให้ถือทองคำถึง 20% ของพอร์ต เพื่อใช้เป็นเครื่องมือป้องกันเงินเฟ้อ ขณะที่ Jeffrey Gundlach ซีอีโอ DoubleLine Capital ก็เห็นว่าการถือทองคำถึง 25% “ไม่ใช่เรื่องเกินไป”
ปัจจุบันทองคำกลายเป็นสินทรัพย์สำรองอันดับสองของโลก รองจากดอลลาร์สหรัฐฯ
ข้อแนะนำ: หากพอร์ตคุณยังไม่มีทองคำ อาจพิจารณาเพิ่มทองคำในช่วงราคาย่อตัว เพื่อป้องกันเงินเฟ้อในระยะยาว โดยปรับตามระดับความเสี่ยงที่รับได้
คริปโตเคอร์เรนซีทำผลงานได้ดีในไตรมาสนี้ โดยบิทคอยน์ (BTC) ยืนเหนือ $110,000 คิดเป็นสัดส่วนถึง 58% ของมูลค่าตลาดคริปโตรวมซึ่งอยู่ที่ $3.9 ล้านล้านเหรียญ
เหรียญอื่นๆ เช่น Ethereum, XRP และ Solana ให้ผลตอบแทนเหนือกว่าบิทคอยน์จากการเก็งกำไร แม้จะยังมีความไม่แน่นอนด้านกฎระเบียบอยู่มาก
ข้อแนะนำ: ควรจำกัดการลงทุนคริปโตไว้ไม่เกิน 5% ของพอร์ต โดยเน้นบิทคอยน์เพื่อความมั่นคงมากกว่าเหรียญอื่นๆ
การจ้างงานในไตรมาสที่ 3 ชะลอตัวลงอย่างเห็นได้ชัด โดยตัวเลขจากสำนักงานสถิติแรงงาน (BLS) มีการปรับลดครั้งใหญ่ที่สุดตั้งแต่ปี 2000 ลดค่าเฉลี่ยการจ้างงานรายเดือนลงเหลือเพียงประมาณ 70,000 ตำแหน่ง
ผลกระทบจาก AI เริ่มชัดเจน เช่น CEO ของ Walmart ระบุว่าจะรักษาจำนวนพนักงานไว้ที่ 2.1 ล้านคน เพราะ AI กำลังเปลี่ยนรูปแบบการทำงานอย่างต่อเนื่อง
รายงาน Beige Book ของ Fed เผยว่าการจ้างงานเริ่มหยุดนิ่ง ขณะที่ Fed เริ่มพิจารณาลดดอกเบี้ยเพื่อกระตุ้นการจ้างงาน แม้อาจกระตุ้นเงินเฟ้อให้อยู่เหนือเป้า (Core PCE อยู่ที่ 2.9%)
Jerome Powell ประธาน Fed กล่าวเมื่อวันที่ 23 กันยายนว่า “ความเสี่ยงระยะสั้นต่อเงินเฟ้อยังคงอยู่ในทิศทางขาขึ้น ขณะที่ความเสี่ยงด้านการจ้างงานเริ่มลดลง ซึ่งเป็นสถานการณ์ที่ท้าทาย”
ตลาดไม่เคยหยุดนิ่ง – นักลงทุนก็ไม่ควรหยุดเช่นกัน ติดตามความเคลื่อนไหวอย่างใกล้ชิดจนจบปี 2025!